|
发布日期:2025-03-06 11:02:59
点击数:366 次
新闻来源:
|
|
一、基建浪潮席卷东南亚:不锈钢成“香饽饽”
过去两年,东南亚国家以年均6%以上的GDP增速领跑全球经济,基建投资成为核心引擎。据世界银行统计,2023年东南亚基建市场规模突破1.2万亿美元,重点领域包括:
交通网络:印尼雅万高铁、泰国东部经济走廊、越南南北高铁;
能源基建:菲律宾可再生能源电站、马来西亚输电网升级;
工业地产:新加坡、吉隆坡的智慧工业园扩建。
这些项目对高强度、耐腐蚀材料的需求激增,不锈钢凭借其优异性能成为首选,2023年东南亚地区不锈钢消费量同比增长18%,直接推动全球不锈钢价格年内上涨12%。
二、价格上涨背后的“多米诺骨牌”
需求端爆发
基建项目集中落地:东南亚国家为吸引外资,推出税收优惠和土地政策,加速项目审批(如印尼的“加速基建法案”);
家电与建筑升级:随着人均收入提高,东南亚家电普及率提升(如空调、冰箱),带动不锈钢需求增长20%。
供给端受限
原材料镍价飙升:不锈钢主要原料镍的价格从2022年的15,000/吨涨至22,000/吨,推动不锈钢生产成本上升15%;
国际物流瓶颈:全球海运运费较疫情前上涨40%,尤其影响从中国、日本到东南亚的钢材运输。
地缘政治催化
俄乌冲突导致欧洲不锈钢出口减少,东南亚成为“替代市场”;
中美贸易摩擦背景下,东南亚国家加速产业链本地化,进一步刺激本土不锈钢需求。 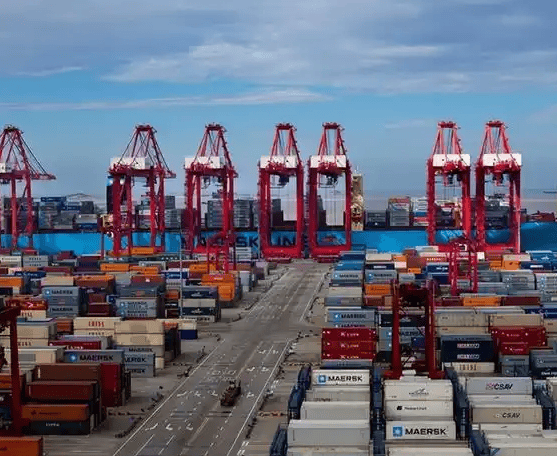
三、企业扩产潮:全球巨头争夺“基建红利”
面对东南亚市场的爆发式增长,全球不锈钢企业纷纷加大投资布局:
1. 中国龙头企业加速出海
宝钢股份:在印尼苏拉威西投建年产100万吨不锈钢项目,配套电厂和码头,2025年投产;
青山控股:通过新加坡子公司收购马来西亚丰盛控股60%股权,控制当地冷轧不锈钢产能。
2. 日韩企业技术下沉
新日铁住金:与越南VinGroup合作建设不锈钢薄板生产线,专供越南建筑市场;
浦项制铁:在泰国呵叻府投资$3亿美元建设不锈钢加工中心,辐射东南亚汽车配件产业。
3. 本土企业借势崛起
印尼Astra Agro Lestari:将不锈钢产能从30万吨扩至50万吨,满足本国基建需求;
泰国SCG集团:开发低碳不锈钢产品,瞄准绿色建筑认证项目。
四、未来展望:机遇与挑战并存
增长动力持续释放
东盟互联互通计划:到2030年,东南亚将建成10条跨国铁路和20个深水港口,不锈钢需求有望再增30%;
绿色经济转型:印尼、菲律宾计划推广不锈钢光伏支架和储能系统,开辟新增长点。
风险提示
原材料依赖风险:东南亚镍矿资源有限(印尼占全球60%),需警惕供应链垄断;
贸易壁垒加剧:越南、马来西亚近期提高不锈钢进口关税,企业需本地化生产以规避成本。
|


 欢迎访问食脑不锈钢信息网!!!
